
米国公認会計士(USCPA)は日本で働く場合も役立つ?年収や転職先、資格の活かし方を解説
米国公認会計士(USCPA)の取得を検討する皆様のなかには、日本国内で本当に評価される資格なのか、どのような転職先や年収が期待できるのかと、情報を集めている方も多いのではないでしょうか。海外の資格であるため、活かし方がイメージしにくいという声もありますが、結論として、米国公認会計士は日本国内でも活かせます。ただし、資格単体ではなく、実務経験や英語を使用した業務経験との組み合わせが重要です。
本記事では、日本における需要や公認会計士との違いに加え、評価されやすい企業・職種、年収相場、よくある質問まで解説していきます。取得後のキャリアを具体的に描きたい皆様は、ぜひ参考にしてください。
目次
「米国公認会計士(USCPA)が日本で働く」とは?|市場ニーズや公認会計士との違い
米国公認会計士(USCPA)は、米国の各州・地域の会計士委員会からライセンスを付与される会計資格です。日本国内でも国際会計や英文会計に対応できる人材として一定の需要があります。
一方で、日本の公認会計士とは資格の性質や担える業務範囲が異なります。こちらでは、日本における需要と市場の動向を整理したうえで、日本の公認会計士との違いを業務範囲や位置づけの観点から解説します。
日本における米国公認会計士(USCPA)の需要と市場動向
米国公認会計士(USCPA)は、米国会計基準(US-GAAP)や英文会計の知識を客観的に示せる資格として、グローバルに事業を展開する企業を中心に評価されています。主な就職先としては、Big4監査法人や中小監査法人、監査法人系ファームの国際部門、グローバルに展開している大手上場企業の経理、外資系企業の経理やFP&A(財務計画・分析)部門などが挙げられます。
ただし、日本の求人市場では、米国公認会計士の資格保有者だけをピンポイントで募集するケースは多くありません。多くの企業は会計実務の経験を前提に、付加価値として資格を評価する傾向があります。経理実務の経験を持つ方であれば、その経験に資格を掛け合わせることで、応募できるポジションの幅を広げやすくなる可能性があります。
米国公認会計士(USCPA)と日本の公認会計士(JCPA)の違い
米国公認会計士(USCPA)と日本の公認会計士(JCPA)は、いずれも会計の専門資格ですが、その性質は大きく異なります。
米国公認会計士は米国各州が認定する資格であり、受験はすべて英語で実施され、米国基準の会計・監査・税務・ビジネスを幅広く学ぶ点に特徴があります。一方で、日本国内で監査証明などの独占業務を単独で担うことはできません。これに対して、日本の公認会計士は日本の国家資格であり、財務諸表監査などの監査証明業務を独占的に担える点が特徴です。
したがって、米国公認会計士は日本の公認会計士の独占業務を代替する資格ではなく、「国際会計の知識と英語力を客観的に証明するための資格」と位置づけると、その活かし方を考えやすくなります。
米国公認会計士(USCPA)が日本で働くメリット
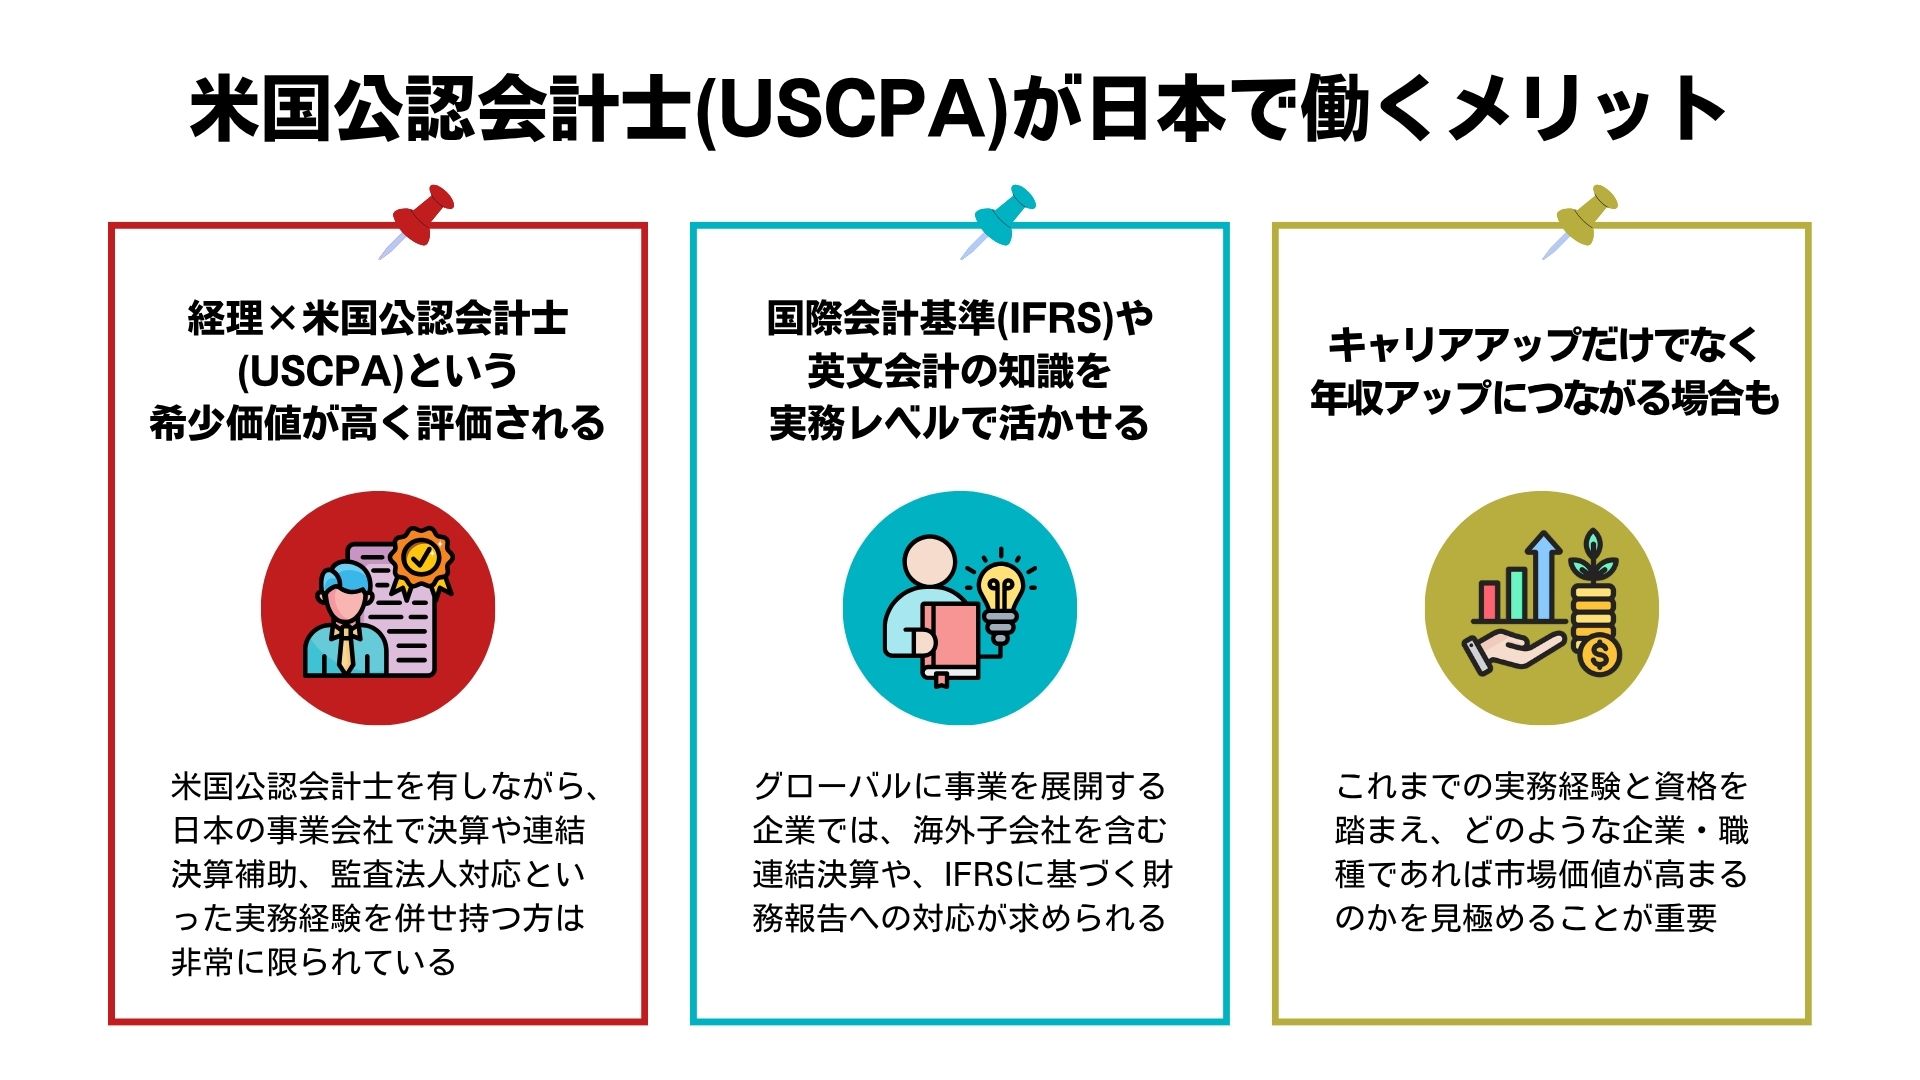
米国公認会計士(USCPA)の資格を取得することで、これまでの経理実務に国際会計と英語力という強みを加えられます。グローバル化が進む環境では、こうした掛け合わせが評価される場面は少なくありません。こちらでは、経理経験者が取得した場合に得られる主なメリットを、3つの観点から解説します。
経理×米国公認会計士(USCPA)という希少価値が高く評価される
経理実務の経験と米国公認会計士(USCPA)を兼ね揃えた人材は、転職市場で希少性があります。なぜなら、米国公認会計士を有しながら、日本の事業会社で決算や連結決算補助、監査法人対応といった実務経験を併せ持つ方は非常に限られているためです。
外資系企業やグローバル展開する日系企業が国際会計に対応できる人材を求める際、ビジネスで使える実用的な英語力はもちろん、実務経験のある即戦力人材は採用の優先度が高くなります。資格だけを持つ未経験者と比べ、実務で数字を扱ってきた経験は、入社後の立ち上がりの早さという点で評価されやすい傾向にあります。米国公認会計士を“経理実務という土台の上に積み上げる付加価値”と捉えることで、その希少価値を発揮しやすくなります。
国際会計基準(IFRS)や英文会計の知識を実務レベルで活かせる
米国公認会計士(USCPA)の学習で得たUS-GAAPや英文会計の知識は、日本国内の実務でも活かせる場面が増えています。グローバルに事業を展開する企業では、海外子会社を含む連結決算や、IFRSに基づく財務報告への対応が求められるためです。
例えば、大手上場企業の経理部門では海外拠点との会計データの集計や多通貨での取引管理といった業務が発生します。外資系企業であれば、英文での財務報告や本社へのレポーティングが求められる場面もあります。また、監査法人やFAS(ファイナンシャル・アドバイザリー・サービス)でも、クロスボーダーのM&Aや海外企業のデューデリジェンスに英語と国際会計の知識が活かせます。
キャリアアップだけでなく年収アップにつながる場合も
米国公認会計士(USCPA)の取得は、キャリアの選択肢を広げるだけでなく、年収の向上につながる場合もあります。ただし、資格を取得しただけで自動的に年収が上がるわけではありません。
年収は、どの企業のどのポジションで、どのような業務を担うかによって大きく変動します。例えば、外資系企業の財務部門や監査法人系ファームなど、英語力と会計の専門性が直接評価される環境を選ぶことで、年収アップを実現しやすくなります。一方で、資格手当の上乗せにとどまるケースもあり、環境の選び方が結果を左右します。
これまでの実務経験と資格を踏まえ、どのような企業・職種であれば市場価値が高まるのかを見極めることが重要です。具体的な年収の目安は、後の章で職種ごとに解説します。
米国公認会計士(USCPA)が日本で働く際に押さえておきたい注意点
米国公認会計士(USCPA)は日本でも活かせる資格ですが、取得前に理解しておきたい点もあります。資格への誤解や、日本における業務範囲の制約を把握しておくことで、取得後のミスマッチを防げます。
「米国公認会計士(USCPA)は意味ない/なくなる」と言われる理由を正しく理解する
米国公認会計士(USCPA)について、「取得しても意味がない」「いずれなくなる資格だ」といった声を見聞きすることがあります。しかし、その実態に目を向けると、むしろキャリアにおいて“強力な武器”となるケースが多く存在しています。
では、なぜ「意味がない」「なくなる」と言われてしまうのでしょうか。その背景にある誤解や事情として、以下が考えられます。
一つは、資格を取得しただけでキャリアや年収が大きく変わると期待し、実際にはそうならなかったというギャップです。先に述べたように、米国公認会計士は実務経験と組み合わせて評価される資格であり、資格単体で成果が約束されるものとは言い難いのです。
また、「いずれなくなる」という声は、AIや会計システムの進化で定型的な会計業務が自動化されるという見方が背景にあります。ただし、自動で出力された内容を検証し、複雑な会計判断や関係者との調整を行う役割は、今後も人に求められると考えられます。表面的な言葉に左右されず、資格の性質を正しく理解することが大切です。
日本国内では監査証明業務など独占業務を担うことはできない
米国公認会計士を日本で活かすうえで、最も理解しておきたい点が業務範囲の制約です。日本国内において財務諸表監査などの監査証明業務は、日本の公認会計士の独占業務とされています。米国公認会計士の資格を持っていても、日本でこの独占業務を単独で担うことはできません。そのため、「取得すれば日本でも監査業務を担える」と考えていると、実際の活かし方とのあいだにずれが生じます。
日本国内での米国公認会計士の役割は、国際会計の知識や英語力を活かし、経理・財務やアドバイザリーといった幅広い業務で価値を発揮することにあります。監査法人で働く場合も、国際部門やクロスボーダー案件など、英語と国際会計の知識が求められる場面で強みを発揮できます。
ポジションや業界によっては資格より実務経験が重視されることも
米国公認会計士の資格は、すべての転職先で採用の決め手になるわけではありません。ポジションや業界によっては、資格よりも実務経験が重視される場合があります。
事業会社の経理・財務部門では、決算や連結決算といった実務をどこまで担えるかが、採用の重要な判断材料です。資格があっても、求めるポジションに見合った経験やスキルが伴わなければ、選考が思うように進まないこともあります。
繰り返しになりますが、求人市場では米国公認会計士の保有者だけを募集するケースは多くなく、会計実務の経験を前提に資格を加点要素として評価する企業が中心です。資格の取得と並行して、これまでの実務経験を整理し、どのような業務を担えるかを明確にしておくことが重要です。
米国公認会計士(USCPA)の日本での主な転職先
米国公認会計士(USCPA)の資格を取得した経理経験者には、日本国内でも様々な転職先の選択肢があります。英語力と会計の専門性を併せ持つ強みは、グローバルに事業を展開する企業や専門性の高いファームで評価されやすい傾向があります。
こちらでは、代表的な転職先を企業・金融・専門ファーム・コンサルティングファームの4つに分け、それぞれの業務内容とともに解説します。
外資系企業や大手上場企業|経理のみならず、FP&Aや財務としてのキャリアパスも
外資系企業や大手上場企業は、米国公認会計士の知識を活かしやすい代表的な転職先です。海外拠点を含む連結決算やIFRSへの対応、多通貨での取引管理など、国際会計の知識が求められる業務が日常的に発生します。
さらに、キャリアパスは経理にとどまりません。大手上場企業の経理部スタッフは決算や監査対応、税務申告などを担い、経験を積むことで経理部マネージャーや財務部マネージャーへとステップアップします。財務データをもとに予算管理や業績分析を行い、経営の意思決定を支援するFP&Aという選択肢もあります。英語での財務報告に対応できる人材は、即戦力として期待されます。
金融│投資銀行・PEファンドなど|M&Aや投資など企業の意思決定に関われる
投資銀行やPEファンド(プライベート・エクイティ・ファンド)、VC(ベンチャーキャピタル)といった金融分野も、米国公認会計士の知識を活かせる転職先です。M&Aや投資判断など、企業の重要な意思決定に近い領域で業務を担います。
PEファンドのアナリストやアソシエイトは、投資候補先企業の財務分析や企業価値評価(バリュエーション)、デューデリジェンスなどを担当し、投資後も経営モニタリングやバリューアップ支援に関わります。VCの場合は、スタートアップ企業の発掘や事業・財務モデルの検証、投資後の成長支援などが主な業務です。財務諸表を読み解く力や企業価値評価のスキルが求められ、米国公認会計士で培った会計知識が役立ちます。
専門ファームBig4を中心とした監査法人やFASなど|外資系企業の監査業務やクロスボーダー案件に関われる
Big4を中心とした監査法人やFASは、会計の専門性を高めながらキャリアを築ける転職先です。監査法人ではスタッフからシニアスタッフ、マネージャーへと職階を上げていくキャリアパスが一般的です。
外資系企業の監査業務や、IFRSに基づく監査など、英語と国際会計の知識が求められる場面で米国公認会計士の強みが活きます。独占業務である監査証明業務を単独で担うことはできませんが、国際部門やグローバル案件で専門性を発揮できます。FASは、M&Aアドバイザリーや企業価値評価、事業再生などを担う組織です。クロスボーダーのM&Aや海外企業のデューデリジェンスを扱う機会も多く、資格の知識や英語力が活きます。
総合系・戦略系コンサルティングファーム|会計知識と英語力を最大限に活かし、M&Aや財務アドバイザリーに携われる
総合系・戦略系のコンサルティングファームも、米国公認会計士の知識を活かせる転職先です。経営戦略の策定や財務コンサルティング、PMI支援といった領域で、経理・財務の専門知識が求められます。
総合系コンサルタントは、グループ再編やM&A、IFRSへの対応プロジェクトなどに携わります。会計系コンサルタントであれば、IFRS導入や決算の早期化、連結決算体制の構築といった会計領域に特化した支援を担います。戦略系コンサルティングファームでは、経営戦略や新規事業戦略の立案、M&Aや海外進出の支援など、経営トップ層に近い案件を担います。会計知識と英語力を活かしながら、企業の重要な意思決定に関わりたい皆様に適した選択肢です。
米国公認会計士(USCPA)が日本で働く場合の年収相場
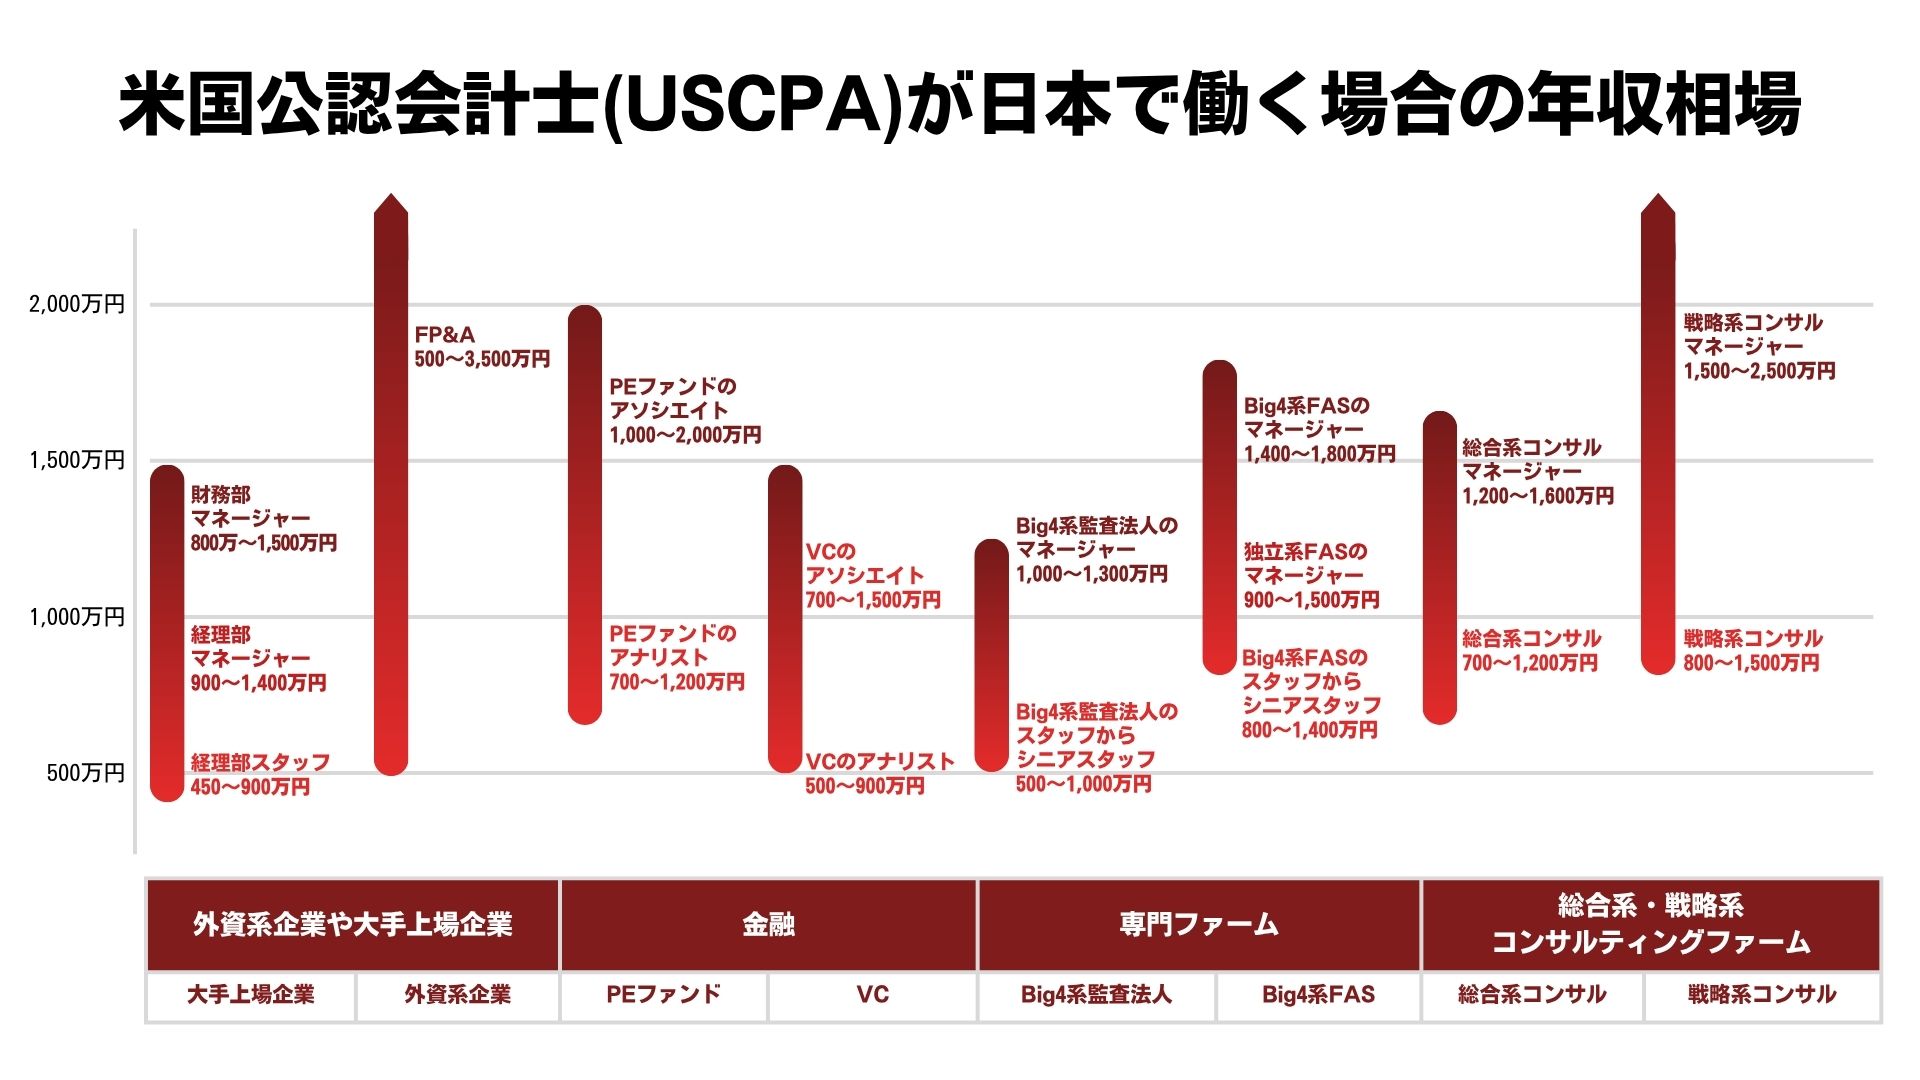
(CPA会計学院の米国公認会計士(USCPA)講座 編集部 作成)
米国公認会計士の年収は、どの業界のどのポジションで働くかによって大きく異なります。こちらでは、前章の4つのカテゴリーごとに職種・職階別の年収の目安を解説します。
外資系企業や大手上場企業
大手上場企業の経理部スタッフの想定年収は450万~900万円程度です。経験を積んで経理部マネージャーになると900万~1,400万円程度が目安とされています。
スタッフとして決算や監査対応などの実務経験を積んだ後は、より上位のポジションへステップアップすることで年収を上げられます。英語力やUS-GAAPの知識が直接評価される環境であれば、米国公認会計士(USCPA)の強みを活かしながら、高い年収を狙いやすくなります。
代表的なキャリアアップ先の一つが財務部門です。財務部マネージャーは、資金調達や財務戦略の立案などのより経営に近い業務を担い、想定年収は800万〜1,500万円程度とされています。もう一つは、財務データをもとに経営の意思決定を支援するFP&Aです。外資系企業のFP&Aの想定年収は、実務担当者からヘッド・VPクラスまで幅があり、500万〜3,500万円程度が目安とされています。
金融│投資銀行・PEファンドなど
金融分野は、専門性の高さと責任の重さから年収水準が比較的高い傾向にあります。PEファンドのアナリストの想定年収は700万〜1,200万円程度、アソシエイトでは1,000万〜2,000万円程度が目安です。VCの場合、アナリストが500万〜900万円程度、アソシエイトでは700万〜1,500万円程度とされています。
投資判断や経営モニタリングなど、経営に近い領域で業務を担うことが、こうした水準につながっています。財務分析や企業価値評価といった高度なスキルが求められ、米国公認会計士で培った会計知識が役立ちます。一方で、ファンドの規模や個人の成果によって報酬が大きく変動する点も特徴です。
専門ファームBig4を中心とした監査法人やFASなど
Big4系監査法人のスタッフからシニアスタッフの想定年収は500万〜1,000万円程度、マネージャーでは1,000万〜1,300万円程度が目安です。
FASではさらに高い水準が見込まれ、Big4系FASのスタッフからシニアスタッフの想定年収は800〜1,400万円で、マネージャーは1,400万〜1,800万円程度、独立系FASのマネージャーでは900万〜1,500万円程度が目安です。M&Aアドバイザリーや企業価値評価といった専門性の高い業務が、この水準につながっています。
外資系企業の監査やクロスボーダー案件など、英語力と国際会計の知識が活きる環境では、米国公認会計士の強みを特に発揮しやすくなります。
総合系・戦略系コンサルティングファーム
総合系コンサルティングファームのコンサルタントの想定年収は700万〜1,200万円程度、マネージャーで1,200万〜1,600万円程度が目安です。戦略系コンサルはコンサルタントが800万〜1,500万円程度ですが、マネージャーになるとさらに高い水準が見込まれ、1,500万〜2,500万円程度が目安です。
経営トップ層に近い案件を担う責任の大きさと、それに伴って求められる高度な遂行力と専門性が、高い年収レンジに反映されています。米国公認会計士で培った知識を活かしながら、経験や職階に応じて高い年収を目指せる可能性がある点が、コンサルティングファームの特徴です。
米国公認会計士(USCPA)が日本で働くことに関するよくある質問
米国公認会計士の取得を検討する皆様からは、日本での評価や転職に関する様々な疑問が寄せられます。こちらでは、特に多く聞かれる質問を取り上げます。取得後のキャリアに対する不安を解消し、よりよい選択をするための材料としてご活用ください。
米国公認会計士(USCPA)は外資系企業やグローバル企業で評価されますか?
米国公認会計士(USCPA)は、外資系企業やグローバル企業で評価されやすい資格の一つです。これらの企業では、海外拠点を含む連結決算や国際会計基準への対応、英語での財務報告といった業務が日常的に発生するため、US-GAAPや英文会計の知識を備えた人材へのニーズがあります。
特に、外資系企業の経理・財務部門やFP&A部門では、英語での会計コミュニケーションに対応できる人材が求められます。ただし、評価されるのは資格だけではありません。これまでの経理実務の経験や、英語を使った業務への対応力が伴ってこそ、資格の強みが活きます。資格と実務経験を組み合わせ、自分が具体的にどのような業務を担えるかを明確に示すことが大切です。
米国公認会計士(USCPA)を活かせるのはどんな転職先ですか?
先に述べた通り、米国公認会計士(USCPA)を活かせる主な転職先は、外資系企業や大手上場企業、投資銀行、PEファンド、監査法人、コンサルティングファームなど多岐にわたります。いずれも、国際的なビジネス展開や高度な財務戦略を推進する「グローバルかつハイクラス」なキャリアパスが望める環境です。ただし、採用のハードルも高いため、転職成功に向けて年代や経験に応じた現実的な戦略を立てることが重要です。
例えば、30代で会計実務が未経験の場合、資格があってもいきなり高いポジションへ転職するのは容易ではありません。求人市場では実務経験が重視されるため、まずは経理・財務などの実務経験を積める環境を選び、そこで資格を活かしながらキャリアを築いていく方法を考えていく必要があります。
これまでの職務経験のなかに、英語力やマネジメント経験など転用できる強みがあれば、それを資格と組み合わせて訴求することも有効です。「CPASSキャリア」のような、会計ファイナンス人材特化型転職エージェントのキャリアアドバイザーに相談することで、現実的なキャリアの道筋を整理しやすくなります。
米国公認会計士(USCPA)は「将来なくなる」という噂を聞きましたが本当ですか?
「将来なくなる」という見方の背景には、AIや会計システムの進歩によって、定型的な会計業務が自動化されていくという予測があります。確かに、単純な記帳や集計といった業務は、技術の進化によって効率化が進んでいます。しかし、国際会計基準への対応や、海外拠点を含む複雑な会計判断、英語でのコミュニケーション、M&Aや企業価値評価といった高度な業務は、引き続き人が担う領域です。また、自動化された処理の結果を確認し、最終的な責任を負うのも人間です。
AIによって定型的な会計業務の効率化が進んでも、米国公認会計士の資格が直ちになくなるとは考えにくいでしょう。むしろ、グローバル化が進むなかで、国際会計と英語力を備えた人材へのニーズは続くと見込まれます。資格だけに依存せず、技術や社会の変化にキャッチアップしながら、会計判断、AIの出力内容の検証、関係者との調整などを担える実務スキルを磨くことが重要です。
日本で働くキャリアを見据えて米国公認会計士(USCPA)を目指すなら、CPA会計学院の米国公認会計士(USCPA)講座
日本でのキャリアを見据えて米国公認会計士を目指す皆様には、CPA会計学院の米国公認会計士(USCPA)講座という選択肢があります。
CPA会計学院の米国公認会計士講座(USCPA)は、2段階学習システムを採用し、科目合格率86.3%※を掲げている点が特長です。また、料金は相場の約半額にあたる429,000円(税込)で提供されています。合格お祝い金制度を利用し、受講期間の3年以内に全科目合格することで、実質負担を大きく抑えられます。 費用を抑えながら学習を進めたい皆様にとって、検討しやすい料金設定です。
対面・電話・メール・オンラインで講師に直接相談でき、全国47都道府県の提携有料自習室が利用できるなど、社会人が利用しやすい学習環境が揃っています。加えて、受験手続きの支援や、合格後の就職・転職に関するサポートも用意されています。資格取得そのものだけでなく、取得後のキャリアまで見据えて学べる環境が整っている点は、これから可能性を広げたい皆様にとって心強い要素です。米国公認会計士の取得を本格的に検討する皆様は、まずは資料請求から始めてみてはいかがでしょうか。
※USCPA科目合格率算定方法について ※科目合格率は、2024年1月1日~2026年6月30日の受験結果を対象としたアンケートの数値を基に、受験者数延べ772名のうち、合格者数延べ666名の割合で算定しています。
まとめ
米国公認会計士は、日本国内でも国際会計の知識と英語力を客観的に示せる資格として、幅広い分野で活かせます。日本の公認会計士のように監査証明業務を単独で担うことはできませんが、グローバルな会計実務やアドバイザリーの場面で、その強みを発揮できます。
一部で「意味ない」「就職できない」「年収が低い」といった声もありますが、その多くは資格単体で成果が得られると期待したことによるものです。経理実務の経験を持つ皆様が米国公認会計士を取得すれば、その組み合わせは希少性が高く、転職先や年収アップの選択肢を広げやすくなります。
取得後のキャリアを具体的に描くには、まず資格の特徴や学習方法を理解し、自分に合うかを検討することが大切です。CPA会計学院の米国公認会計士(USCPA)講座は、英語に自信がない方向けの日本人向けオリジナル教材や、米国提携大学の単位取得費用まで含む料金体系を整えており、経理実務の経験を持つ皆様が学習を始めやすい環境です。米国公認会計士の取得を検討する皆様は、まずは無料の資料請求から情報収集を始めてみてはいかがでしょうか。
USCPAを目指したい方は
こちらのページも参考にしてください
USCPA講座
リーズナブルなのに高品質。
日本の公認会計士講座で培ったノウハウを詰め込んだ、CPAのUSCPA講座。CPAクオリティの徹底した受講生サポートで、あなたをUSCPA合格に導きます。
USCPAの合格を
目指すならCPA会計学院
リーズナブルなのに高品質。日本の公認会計士講座で培ったノウハウを詰め込んだ、CPAのUSCPA講座。CPAクオリティの徹底した受講生サポートで、あなたをUSCPA合格に導きます。

関連記事
ランキング
カテゴリー一覧
-
米国公認会計士(USCPA)
米国公認会計士(USCPA)とは・試験制度・キャリアなどについてご紹介。
-
米国公認会計士(USCPA)イベントレポート
イベントやセミナーのレポートをご紹介。
-
USCMA
USCMAとは・試験制度・キャリアなどについてご紹介。